

每年车险续保的时候,很多车主拿到报价单,都会看到一项驾乘险。不少业务员会极力推荐,也有网上不少声音说驾乘险纯粹是智商税,完全没必要买。到底续保的
时候,我们该不该把驾乘险去掉?今天就用大白话,把这件事讲明白,不夸大、不制造焦虑,普通车主看完就能做决定。
很多车主有一个最大的误区:把驾乘险当成车险里面自带的险种。其实不是,我们常说的车险,交强险、三者险、车损险,还有车上人员责任险,也就是大家俗称的座位险,这些才是正规商业车险里的险种。而驾乘险,全称驾乘人员意外伤害保险,本质属于人身意外险,是一份独立的保险产品,和车险不是一个体系,只是很多保险公司会在车险续保页面一并推送给车主,所以绝大多数人误以为它是车险的必选项目。
正因为这个身份的差别,直接造成了驾乘险和座位险理赔逻辑天差地别,这也是整个问题的核心。很多人吃亏,就是分不清座位险和驾乘险,以为两个是同一个东西。
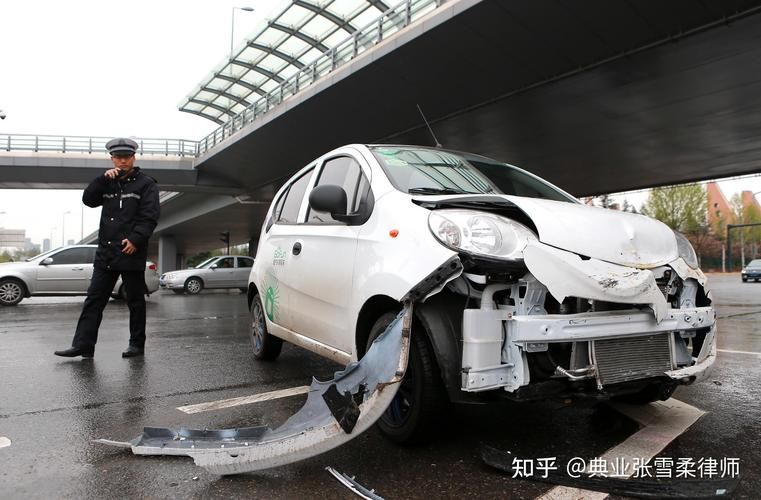
先说座位险,座位险保的是车主的赔偿责任。翻译成人话:只有这起交通事故,咱们这台车负有责任,保险公司才会赔钱给车上受伤的司机和乘客。举个生活里很常见的例子,你开车等红灯,后方车辆走神直接追尾撞上来,交警判定对方全责。这时候你车上的家人受伤住院,产生几万块的医药费。这种情况下,你的座位险一分钱都不会赔付,全部损失只能去找肇事的对方以及对方的保险公司索赔。
现实里就会遇到很麻烦的情况,如果肇事司机只买了交强险,三者险保额很低,甚至车辆脱保、没有买保险,对方经济条件又差拿不出钱,那么车上人员的医疗开销,就只能我们自己家庭来承担,维权打官司也要耗费大量时间精力。而且座位险一旦发生理赔,会计入车险出险记录,第二年你的整体车险保费就会上涨。普通座位险每座大多1‑5万保额,保费一百多两百块,但是保额上限很低,如果发生比较严重的事故,这点额度远远不够覆盖重症治疗的花费。
再看驾乘险,它保的是人,不是车辆责任。不管这起事故是谁的错,不管我方有责还是无责,只要是合法驾驶乘坐这辆车,发生交通意外导致受伤、伤残、身故,就按照保险合同进行赔付。还是上面被追尾对方全责的例子,如果我们买了驾乘险,车上人员的医疗费用可以直接向自己的保险公司申请理赔,不用被动等待对方赔付,同时我们依旧保留向肇事方追责索赔的权利,相当于多了一层兜底保障。
另外一个很实用的点,驾乘险属于意外险类别,它出险理赔,不会计入车险出险次数。哪怕当年驾乘险理赔过,第二年你的交强险、三者险、车损险的保费折扣,完全不受影响,这点对于常年不出险的车主来说,优势很明显。
这里要特别提醒,驾乘险还分跟车版和跟人版,很多车主稀里糊涂买错版本,交了保费却达不到想要的保障效果。
跟车版,保障绑定这一台车。不管是谁来开这辆车,不管什么人坐在车上,只要是这台投保车辆发生意外,车上所有人都享受保障。适合普通家用车,家里多人轮换开车,经常搭载老人、孩子、亲戚朋友出行的家庭,绝大多数车险续保弹窗推荐的,就是跟车版驾乘险。
跟人版,保障绑定投保人本人。只保你这一个人,无论你开谁的车、坐谁的私家车,发生意外都赔。但是别人坐你的车出事,这份保险是不赔付其他人的。适合经常开公司车辆、经常租车、很少搭载其他人,几乎都是自己一个人用车的车主。
搞懂基础概念之后,回到大家最关心的话题:驾乘险到底是不是智商税?
客观来讲,它不是什么万能神险,但也绝非纯粹智商税。是不是白花冤枉钱,完全看你的用车场景、保单条款,以及你家庭原本已经配置好的保险。网上两种极端说法都不能信,一种鼓吹所有车主必须人手一份,不买就风险巨大;另一种全盘否定,说买了完全没用,纯属收割车主,这两种观点都很片面。
先说说,哪些情况,可以考虑把驾乘险去掉,不用购买。
第一种,车子几乎只有你自己单人短途通勤使用,平时基本不会搭载家人、朋友、同事,一年到头很少载人。同时,你本人已经配置了足额的综合个人意外险。个人综合意外险本身就包含日常开车坐车的意外保障,保障你自己。既然很少有其他乘员,那就没必要额外花钱买一份跟车版驾乘险,这时候续保就可以直接删掉驾乘险,省下这笔保费。注意,个人意外险只保被保人本人,你的爱人、孩子坐在车上受伤,你的个人意外险是不会赔他们的,这点千万不要混淆。
第二种,预算十分有限,已经优先把交强险、大额三者险、医保外用药责任险配齐,实在没有多余预算。保险配置的逻辑永远优先保对外的大额风险,三者险才是重中之重,先保证撞了别人之后有足够赔付能力,再考虑车上人员保障。这种情况可以放弃驾乘险,但心里要清楚对应的风险。
第三种,部分车主已经配置了高额的座位险,每座保额做到10万以上,用车场景简单,很少遇到无责事故需要自己兜底,也可以不重复配置驾乘险。
但是下面这几类车主,就不建议直接删掉驾乘险,保留下来实用性很高。
第一类,标准家用代步车,经常全家出行,车上经常坐老人、小孩,时不时带上亲戚朋友。这种场景最需要驾乘险。一旦发生对方全责的事故,车上多名家人受伤,不用全部指望肇事方赔钱,驾乘险可以先行分担医疗压力,也能避免因为赔偿问题,和搭乘的亲友产生经济纠纷。
第二类,经常跑高速、跑长途、经常自驾游。高速上面一旦出事,伤情往往较重,治疗花费会很高,万一遇上对方保险不足,会给家庭带来沉重经济负担,多一层保障,心里更踏实。部分产品还支持法定节假日保额翻倍,节假日出行保障力度更强。
第三类,新手司机,事故概率相对更高;偶尔跑顺风车,经常有不同乘客上车。注意,普通家用驾乘险不支持营运网约车,如果专职跑网约车,需要购买专门营运类保险,普通驾乘险会拒赔。
第四类,已经很多年没有出险,很看重车险折扣,不想因为座位险理赔导致第二年保费上涨。这种情况下用驾乘险补充车上人员保障,出险不影响车险折扣,会更合适。
讲完适用人群,再聊聊驾乘险市面上真实存在的几个坑,也是很多人觉得它是智商税的根源。很多人不是险种本身不好,而是买到了条款很差的产品。
第一个坑,被百万总保额迷惑。有些产品宣传总保额100万,很多车主以为每一项都赔100万。拆开条款才看到,身故伤残100万,但是意外医疗额度只有3‑5万。现实当中大部分交通事故,不一定会直接身故伤残,更多是骨折、手术,需要高额医疗开销,医疗额度低,真出事的时候根本不够用。挑选时,不要只看身故保额,重点看意外医疗额度高低。
第二个坑,医疗只报销医保目录内用药。很多低价驾乘险,医保外的自费药、进口钢板、特殊耗材全部不给报销。交通事故受伤,骨科手术大量会用到自费耗材,如果不包含社保外医疗责任,报销会大打折扣。选购的时候优先选支持社保外医疗报销的产品,没有这个责任的产品,性价比会大打折扣。
第三个坑,以为买了驾乘险,什么情况都赔。不是的,酒驾、毒驾、无证驾驶、车辆私自改成营运接单,这些情形,驾乘险同样会直接拒赔,任何保险都有免责条款,简单过一遍重点内容,不要只听销售口头介绍。
第四个坑,混淆赔付逻辑。驾乘险的医疗费用,如果第三方责任方已经全额把医疗费赔付完毕,医疗部分就不会重复报销。但是身故、伤残赔偿金、住院津贴这类,是可以叠加赔付的,这一点要分清,不要幻想花一份医药费拿两份医疗报销,现实做不到。
第五个坑,捆绑销售。有些续保报价,会悄悄默认勾选驾乘险,很多车主不细看,直接提交续保,稀里糊涂就掏钱。大家续保的时候,一定要逐条核对报价清单,不需要就手动取消勾选。按照监管要求,驾乘险不能强制捆绑车险销售,车主拥有自主选择买或者不买的权利。
很多车主还会纠结一个问题:座位险和驾乘险,两个都要买吗?还是二选一就够?
预算普通的普通家庭,不用两个都买,优先选其一就可以。经常带家人出行,优先选条款好的跟车版驾乘险;几乎独自开车,优先跟人版驾乘险或者个人综合意外险。
那什么情况可以两者搭配?如果你经常搭载外人,偶尔跑顺风车,预算充足,可以小额配置座位险,再配上驾乘险。这里补充一点小知识:座位险可以赔付事故当中的误工费、护理费这类赔偿,而不少驾乘险产品不包含误工费。当事故我们全责,乘客向我们索要误工费,座位险就可以发挥作用,这是驾乘险的短板。
结合普通家庭的实际情况,给大家一套简单可直接参考的配置思路。
普通5座家用车,家里经常多人坐车,经常跑长途:续保不要直接删掉驾乘险,优先挑选跟车版,意外医疗尽量选高一点,优先带社保外用药责任,保额建议每座30‑50万区间,一年保费大多一两百到三百多,相当于一两顿聚餐的开销。座位险不用买很高,预算有限甚至可以直接取消座位险。
日常只是自己上下班,极少载人:续保直接去掉跟车版驾乘险。给自己配置一份个人综合意外险,保障自己就足够,不用多花一份钱。
预算很紧张:优先把交强险、300万以上三者险、医保外用药责任险配齐,车损险根据车辆残值决定,驾乘险可以直接不买,心里清楚车上人员没有这份兜底保障即可。
另外也提醒所有车主,保险永远只是风险转移工具,再好的驾乘险,也替代不了安全驾驶。遵守交规,谨慎开车,不出事故才是最好的保障。不要觉得买了保险就可以放松开车。
很多车主纠结来纠结去,本质就是害怕踩坑,怕花了钱白交保费。总结一句话:驾乘险不是必买车险,也不是智商税。用车场景匹配,选对条款,它就是一份很实用的兜底保障;场景不匹配,买到条款差的产品,那确实就是白白花钱。续保的时候,不要盲目听业务员推销,也不要网上看个段子就直接全部删掉,对照自己平时怎么用车,再做决定就可以。
免责声明:
本文仅为车险保险民生科普,不构成任何投保建议。驾乘险、座位险实际保障、理赔条件、免责范围均以正式保险合同条款及保险公司官方解释为准。文中案例仅作风险科普参考,各地理赔实操存在差异。是否购买请结合个人用车状况,咨询正规保险机构后自主选择。