

周末傍晚,小区门口路边停着几辆车,不少车主趁着下班的空档,围在保险工作人员旁边办理车险续保。大家随口聊天,能明显感受到一个变化。
放在几年前,绝大多数车主续保的时候,都会一次性把交强险、车损险、三者险全部配齐,很少有人只单独投保交强险。但最近两年,只保留交强险、商业车险一分不买的车主数量,正在慢慢增多。
很多人看到这个现象,第一反应就是这些车主太过自信,觉得自己开车技术过硬,不会出事,纯粹是胆子大。交警在社区、路面开展常态化交通安全宣传时多次提到,现在选择只买交强险的车主变多,背后是多重现实因素共同作用,并不是大家想象中单纯抱着侥幸心理冒险上路。
直到现在,不少车主对于车险的认知,还停留在过去的固有印象里,默认商业险是开车上路必不可少的配置,不买商业险,就是拿自己的积蓄冒险。
但随着社会用车环境变化,车险政策不断调整,车主群体的用车习惯、车辆情况也和过去不一样。越来越多车主开始静下心算账,结合自身实际用车情况,重新评估车险配置,主动选择只保留交强险。
先把基础概念说清楚,方便大家理解。交强险全称机动车交通事故责任强制保险,是国家法律强制要求机动车上路必须投保的险种。
没有有效交强险,车辆无法完成年检,上路行驶被交警查到,会面临相应处罚,一旦发生交通事故,也无法启用交强险进行赔付。
而车损险、第三者责任险、车上人员责任险这类险种,都属于商业车险,遵循自愿投保原则,车主可以根据自身需求决定买或者不买,法律不会强制要求。
车主选择只投保交强险,最核心的原因,就是用车场景和过去相比发生了很大变化。
如今城市私家车保有量持续增长,很多家庭名下虽然登记了机动车,但日常开车的机会并不多。有些家庭买车,主要就是逢年过节回老家使用,其余大部分时间,车辆都停放在小区车位,一个月难得开出去几次,全年行驶里程甚至不足2000公里。车辆上路时间短,自然发生交通事故的概率也会随之降低。
还有一部分是车龄超过十年的老旧代步车,这类车本身二手车残值很低,市场估价大多只有几千元。这类老车一旦发生单方事故,车辆维修报价经常会超过车子本身的价值。
就算购买了车损险,保险公司定损之后,很大概率会做推定全损处理,最终赔付金额也不高。对于这类车主来说,每年同时购买车损险搭配高额三者险,投入的保费和车辆本身价值对比,性价比就显得很低。
我们可以看一个很贴近现实的测算案例。一台车龄12年的普通家用轿车,二手车市场残值大约7000元。2020年车险综合改革落地之后,车险定价规则重新调整,老旧车辆的车损险保费并没有明显下降。如果配齐车损险加上200万保额三者险,整套商业险一年保费接近一千八百元。
这台车一年行驶里程不到两千公里,绝大多数时间停放在车位,车主综合评估之后认为,日常开车尽量谨慎慢行,一年花费一千八百元购买商业险并不划算。交强险保费有浮动机制,连续多年不出有责事故,保费可以逐年下调,最低一年仅需要665元。对这类低频用车、老旧代步车的车主来说,保留法定必须购买的交强险,放弃商业险,是权衡成本与风险之后做出的选择,并不是盲目胆大。
还有一部分车主,自身经济条件稳定,具备承担大额赔偿的能力。他们清楚交强险赔付限额,也明白一旦发生较为严重的交通事故,交强险额度不够赔付时,超出限额的赔偿款项,需要由个人自行承担。这类车主不是不了解风险,而是评估自身情况之后,有能力承担对应的经济损失,主动选择自担风险。
举个赔付规则的例子,两车发生碰撞,我方属于事故全责方,造成对方人员受伤。交强险现行赔付限额:死亡伤残赔偿限额18万元,医疗费用赔偿限额1.8万元,财产损失赔偿限额2000元。如果事故造成对方重伤或者身故,伤者的医疗费、伤残赔偿金、误工费、护理费等各项费用叠加在一起,很容易突破18万元的死亡伤残限额。超出交强险额度的赔偿,全部需要肇事车主个人承担。
主动选择只买交强险的这部分车主,大多清楚这套赔付规则,并且预估自己可以承担潜在赔偿,自愿放弃商业险。
这里要做好区分:清楚风险、主动自担风险,和完全不懂保险,误以为交强险可以包揽所有损失,是两种完全不同的情况。交警在路面宣传接触到的车主里,主动选择只投保交强险的人,大多可以准确说出交强险赔付额度,也明白商业三者险的作用。
当然,也存在一小部分车主,对交强险保障范围存在认知误区,稀里糊涂只买交强险。他们错误认为交强险什么损失都能赔,这也是交警反复开展科普提醒的重点。交强险的保障对象是事故当中的受害方,只赔付对方的人身伤亡和财产损失。自己车辆产生的维修费用,本车车上人员受伤产生的医疗费用,交强险一分钱都不会进行赔付。
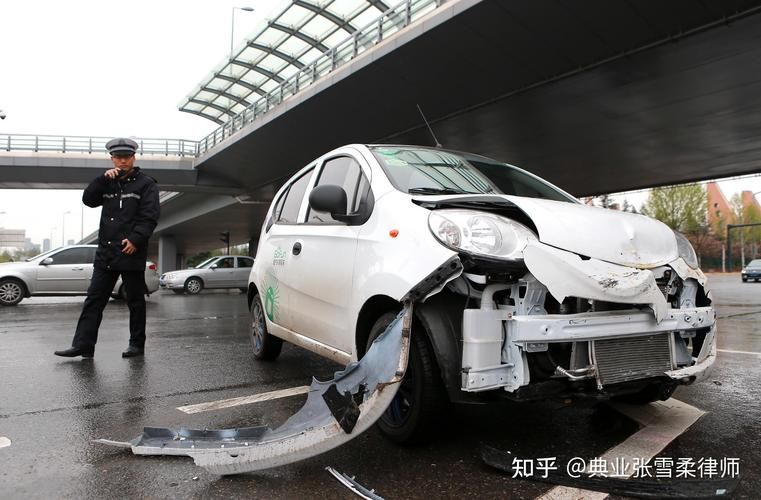
不少新手车主不清楚这个规则,发生单方事故,比如开车撞到路边护栏、墙体,车辆受损之后才发现,交强险不负责维修自己的车辆,所有修车费用全部需要自费。交警持续开展车险科普,目的不是强制所有人必须购买商业险,而是让每一位车主在做投保决策前,完整读懂保险规则,明明白白做选择,不要因为信息认知偏差,做出事后后悔的决定。
很多读者会产生疑问,既然商业险自愿购买,交警为什么近些年一直在宣传提醒这件事?核心原因并不是禁止车主只买交强险,而是提醒大家不要低估交通事故的风险。交通事故能否发生,不完全取决于个人驾驶技术。就算平时开车十分小心,路上还有行人、非机动车以及其他车辆,各类不确定因素随时都有可能出现。
一次普通的人车碰撞事故,如果造成行人重伤,后续产生的各项赔偿费用很容易超过交强险18万的限额。一旦赔偿金额超出交强险上限,全部赔偿责任就要由肇事车主承担。这笔大额赔偿,对于普通家庭而言,很有可能造成沉重的经济负担。
看待车主的投保选择,我们不必简单贴标签,不能直接认定只买交强险就是不负责任。每一位车主的用车场景、车辆价值、个人经济承受能力各不相同,适合其他人的投保方案,不一定适合自己。
如果是低频使用、残值很低的老旧代步车,日常开车习惯谨慎,大多在小区周边短途低速行驶,并且个人资金储备充足,能够应对大额赔偿。在这种前提下,只投保交强险,属于法律允许范围内的自主选择。
但如果是日常通勤每天都要开车,一年行驶里程上万公里,经常在城市主干道、高速公路行驶,车辆价值十几万甚至更高。这种情况只买交强险就不太合适。
车流密集路段事故发生概率更高,一旦发生双方事故,不管是对方人员受伤,还是自身车辆损坏,超出交强险额度带来的损失,会带来不小的经济压力。这类车主优先建议搭配足额第三者责任险,预算充足的情况下,再添置车损险,用相对可控的保费,转移大额事故风险。
还有一类车主,开车经常搭载家人、朋友同行,车上人员责任险也需要纳入考量范围。交强险不赔付本车人员,如果发生事故造成车内乘客受伤,相关治疗费用需要车主自行承担,这也是很多车主容易忽略的细节。
不少车主关心,只购买交强险会不会影响车辆年检?这里明确政策落地时间:自2020年开始推行机动车检验标志电子化,交强险信息实现全国联网核查。只要交强险处于有效期内,无论车主有没有购买商业险,都可以正常办理年检业务,商业车险和车辆年检没有关联。
另外一个大家关心的点:只买交强险上路,不属于交通违法行为。法律仅强制要求机动车投保交强险,商业车险自愿投保。只要交强险有效、车辆年检合格、驾驶人证件合规,车辆正常上路行驶并不违规。但合法不等于没有风险,合法只代表不违反交通法规,事故带来的经济赔偿风险依旧客观存在。
网络上关于车险的讨论,很容易走向两个极端。一部分人觉得商业险只是保险公司盈利产品,完全没必要购买;另一部分观点认为,不买全套商业险就是漠视交通安全。这两种看法都不够客观理性。车险本质上属于风险转移工具,投保相当于支付少量保费,把未来有可能出现的大额经济损失转移给保险公司。如果预估自身很难遇到大额损失,并且个人可以承担损失,就可以选择不购买商业险;如果担心一场交通事故掏空家庭积蓄,就适合通过商业险对冲风险。
最近几年只投保交强险的车主数量有所增加,和车险综合改革之后保费结构变化存在关联。
2020年9月19日车险综合改革正式落地实施,改革之后车损险保障范围扩容,过去需要单独附加投保的盗抢险、自燃险、涉水险、玻璃单独破碎险等险种,全部整合并入车损险主险之中。
保障内容增加的同时,部分老旧车辆的车损险保费并没有同步下调。很多老车车主仔细查看保障内容之后发现,车辆本身价值低,就算出险理赔,赔付上限有限,对比保费投入,性价比不足,于是放弃投保车损险。
三者险保额可选范围很大,100万到300万保额都可以选择,不同保额之间保费差距不算特别大。但对于打算放弃商业险的车主来说,哪怕200万三者险只需要几百元,也会综合评估之后选择不投保。
交警走进社区、企业开展交通安全宣讲的时候,不会一刀切要求所有车主必须购买商业险。宣传工作的核心,是把保险赔付规则、事故赔偿相关知识客观讲清楚,最终选择权交给车主本人。交警反复提醒的核心一句话:可以自愿不买商业险,但不能不懂赔付规则。
现实当中,有不少车主在投保这件事踩坑,并不是主动不想买商业险,而是续保的时候没有仔细核对保单内容,误以为交强险附带高额三者保障。等到事故发生之后才发现没有商业险,面对几十万的赔偿金额束手无策。这也是交通安全宣传持续普及车险知识的主要原因。
还有一个容易被忽略的细节:交强险费率浮动规则,只和交强险名下有责出险记录挂钩,和商业险出险记录相互独立。如果只投保交强险,一旦发生有责事故,下一年交强险保费会上浮;连续多年没有有责事故,交强险保费逐年降低。商业险是否购买,不会对交强险的价格产生任何影响。
很多车主在权衡投保方案的时候,大多只计算金钱成本,容易忽略交通事故带来的时间成本。一旦发生较为严重的交通事故,双方就赔偿金额无法达成一致,很容易产生纠纷。后续协商、交管调解甚至民事诉讼,都会耗费大量的时间与精力。即便经济上能够承担赔偿款项,时间成本也不能忽视。购买足额商业三者险,保险公司会参与事故后续理赔协商工作,一定程度上可以减轻车主处理纠纷的压力。
在这里,结合不同用车人群的实际情况,整理一份简单参考思路,大家可以对照自身情况做参考。
第一种:老旧车辆,二手车价值几千元,全年行驶里程少,大部分时间停放,个人资金储备充足,可以承担大额赔偿。可以只保留交强险,但开车务必谨慎,尽量避开高峰车流路段,减少高速出行。
第二种:家用新车,价值十几万,日常通勤天天使用,一年里程上万公里,经常通行市区主干道。建议交强险搭配200万及以上三者险,预算充足再加购车损险。
第三种:经常跑高速、长途自驾,日常乘车经常搭载家人朋友。交强险搭配高额三者险,建议同步配置车上人员责任险。
第四种:新手司机,驾驶经验不足,应对突发路况能力较弱。新手发生剐蹭、事故概率相对更高,优先配齐交强险、三者险,条件允许可以增加车损险。
需要再次着重强调,选择只买交强险,是法律允许的个人选择,但它属于一把双刃剑。省下每年商业险的保费,也就意味着所有超出交强险限额的损失,全部由个人承担。省下的只是每年几百到一千多元的保费,一旦发生重大事故,需要承担的赔偿金额可能达到几十万甚至上百万元。这笔账,每一位车主都要提前盘算清楚。
交通安全,从来都不只是车辆保险这一件事。保险解决的是事故发生之后经济赔偿的问题,想要从根源避免事故,核心还是严格遵守交通法规,坚持文明驾驶。无论购买了多少保险,都不能放松安全驾驶的意识。保险只能够分担经济损失,却无法抵消人员受伤带来的身体伤害。再好的保险方案,都比不上一路平安出行。
现在越来越多车主看待车险更加理性,不再盲目跟风一次性买齐全部险种,也不会一味排斥商业车险。大家不再照搬别人的投保方案,而是结合自己车辆状况、日常用车习惯、家庭经济能力综合判断。
从某个角度来说,这也是车主风险认知能力提升的体现。但理性选择的前提,是读懂保险规则,看清潜在风险,不要在不清楚赔付限额的情况下,做出让自己后悔的决定。交警持续开展车险科普,就是希望大家在做投保决策的时候,心里有数,量力而行。
你的车是只买交强险,还是搭配了商业险?你觉得什么场景下只买交强险更合适,欢迎在评论区聊聊你的看法。